Domain herumtoben.de kaufen?
Wir ziehen mit dem Projekt
herumtoben.de um.
Sind Sie am Kauf der Domain
herumtoben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain herumtoben.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
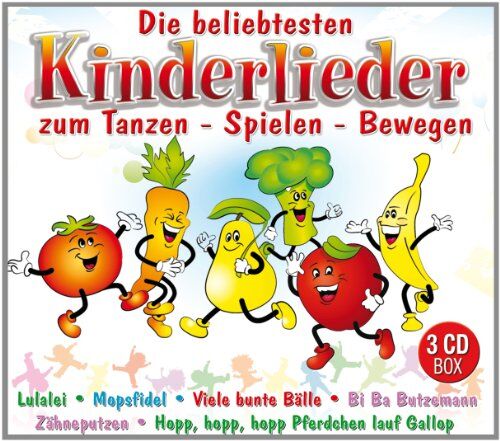
Various - Die beliebtesten Kinderlieder zum Tanzen - Spielen - Bewegen - Preis vom 27.10.2026 04:10:37 hBrand : VARIOUS, Binding : Audio CD, Label : Euro Trend (MCP Sound & Media), Publisher : Euro Trend (MCP Sound & Media), NumberOfDiscs : 3, Format : Box-Set, medium : Audio CD, releaseDate : 2013-04-05, artists : Various3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vogel Toben, Kinderbücher von Petra GalleEine märchenhafte Geschichte über Lebensfreude, Übermut, Zusammenhalt und Konfliktlösung in Reimform. Toben, ein Vogel aus dem Zauberwald, ist mutig und abenteuerlustig. Nur eines fällt ihm schwer: stillzusitzen. So fliegt und tobt er herum mit seinem Freund, dem Wirbelwind, egal, wie viele Wolken am Himmel sind. Gefahren und Abenteuer folgen ihm bald. Doch mutig stellt er sich ihnen mit seinen Freunden aus dem Zauberwald. Toben, Fee Elise und der Wolkendrache machen sich auf die Reise und lösen das Wetterschlamassel auf ihre Art und Weise.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
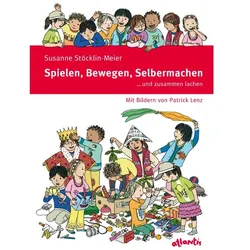
Spielen, Bewegen, Selbermachen, Kinderbücher von Susanne Stöcklin-MeierEs gibt viel zu feiern: Susanne Stöcklin-Meier wird 70. Die Schweizerische UNESCO-Kommission hat die "hervorragende, lebenslange Leistung" der Autorin anerkannt und mit folgender Begründung geehrt: "Susanne Stöcklin-Meier sorgt seit Jahrzehnten dafür, dass das immaterielle Kulturerbe der Gemeinschaft Kinder erhalten bleibt und weiterlebt." Deshalb versammelt dieser Band erstmals besonders bewährte und beliebte Bewegungs- und Sprechspiele, Verse und Spielideen – eine einmalige Ernte aus vielen Büchern und Heften, durchgehend neu illustriert von Patrick Lenz – auch das ein Generationenprojekt. Der Sammelband zum Jubiläum.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abenteuer, Spaß, Superstars - Preis vom 27.10.2026 04:10:37 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Brand : Buena Vista, Binding : DVD, Label : Walt Disney, Publisher : Walt Disney, RegionCode : 2, Format : Dolby, Feature : FSK 0, medium : DVD, releaseDate : 2005-08-04, runningTime : 60 minutes, theatricalReleaseDate : 2005-01-013,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Various - Die beliebtesten Kinderlieder zum Tanzen - Spielen - Bewegen - Preis vom 27.10.2026 04:10:37 hBrand : VARIOUS, Binding : Audio CD, Label : Euro Trend (MCP Sound & Media), Publisher : Euro Trend (MCP Sound & Media), NumberOfDiscs : 3, Format : Box-Set, medium : Audio CD, releaseDate : 2013-04-05, artists : Various3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vogel Toben, Kinderbücher von Petra GalleEine märchenhafte Geschichte über Lebensfreude, Übermut, Zusammenhalt und Konfliktlösung in Reimform. Toben, ein Vogel aus dem Zauberwald, ist mutig und abenteuerlustig. Nur eines fällt ihm schwer: stillzusitzen. So fliegt und tobt er herum mit seinem Freund, dem Wirbelwind, egal, wie viele Wolken am Himmel sind. Gefahren und Abenteuer folgen ihm bald. Doch mutig stellt er sich ihnen mit seinen Freunden aus dem Zauberwald. Toben, Fee Elise und der Wolkendrache machen sich auf die Reise und lösen das Wetterschlamassel auf ihre Art und Weise.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
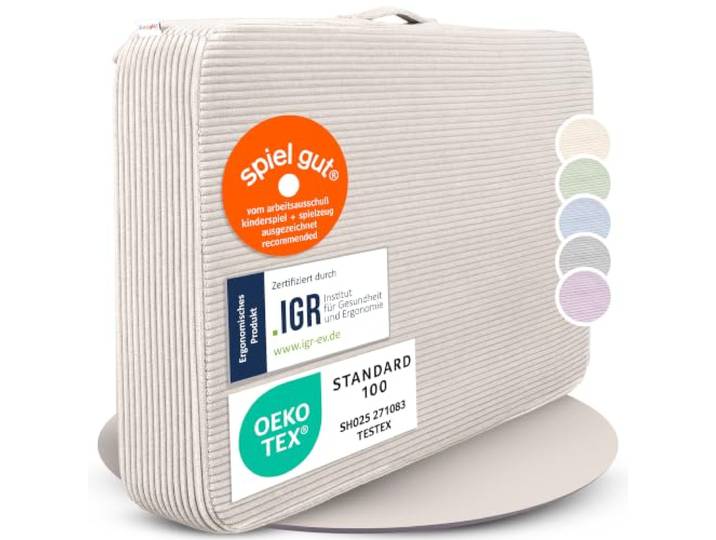
Linodino Hüpfpolster für Kinder 107x70x17cm Hüpfmatratze waschbar Öko-Tex Mit Federkern und Tragegriff, weicher Cord Bezug, rutschfeste Unterseite – Spielmatte zum Hüpfen Toben Spielen BalancierenLinodino Hüpfpolster für Kinder 107x70x17cm Hüpfmatratze waschbar Öko-Tex Mit Federkern und Tragegriff, weicher Cord Bezug, rutschfeste Unterseite – Spielmatte zum Hüpfen Toben Spielen Balancieren. VIELSEITIGER HÜPFSPAß – Das Hüpfpolster sorgt für ungebremsten Spielspaß! Durch den Federkern ist es leise und sorgt durch die niedrige Höhe für eine sichere Landung. FÖRDERT MOTORIK – Mit diesem Hüpfkissen werden das Gleichgewicht und die Koordination spielerisch gefördert. Kinder können es dank des praktischen Tragegriffes eigenständig verschieben. SICHER UND ZERTIFIZIERT – Der sanfte, hautfreundliche Cord-Bezug ist gleichzeitig strapazierfähig. Für die Sicherheit ist die Hüpfmatte mit dem Oeko-Tex Standard 100 zertifiziert. MULTIFUNKTIONAL UND PLATZSPAREND – Mit nur 6,5 kg lässt sich das Hüpfpolster Kinder leicht anpassen. Es dient nicht nur als Spielmatte, sondern auch als Leseplatz oder Kuschelecke. EINFACHE PFLEGE – Dank des praktischen Reißverschlusses lässt sich der Bezug schnell abnehmen und bei 30°C reinigen. Das Hüpfkissen indoor passt perfekt in jedes Kinderzimmer und sorgt als Geschenkidee für leuchtende Kinderaugen. Farbe:Beige129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mahlau, Kathrin: Sprechen, Spielen, Spaß - sprachauffällige Kinder in der Grundschule fördernSprechen, Spielen, Spaß - sprachauffällige Kinder in der Grundschule fördern , Im Unterricht einer Grundschulklasse lernen Kinder mit ganz unterschiedlichem Sprachentwicklungsstand gemeinsam. Kinder mit verschiedenen Sprachentwicklungsauffälligkeiten im Unterricht individuell passend zu fördern, ist eine hohe Kunst. Wie dies spielerisch gelingen kann, zeigen die Autorinnen in diesem Praxisbuch. Sie geben den LehrerInnen zahlreiche Übungen und Spiele an die Hand, die sich leicht in den Unterricht integrieren lassen, und erläutern die wichtigsten Basisinformationen zu den einzelnen Förderbereichen. Fragebögen zum Sprachentwicklungsstand und der Förderplan zur Unterrichtsvorbereitung ergänzen das Repertoire. Zum Buch ist ein passendes Spielplan-Set erhältlich: "Sprechen, Spielen, Spaß. 20 Spielpläne für die Förderung sprachauffälliger Kinder" (ISBN 978-3-497-02730-9). , Linsen, Tönungen & Folien > Lichter & Leuchten , Auflage: 2., durchgesehene Auflage, Erscheinungsjahr: 20231009, Produktform: Kartoniert, Autoren: Mahlau, Kathrin~Herse, Sylvia, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2., durchgesehene Auflage, Seitenzahl/Blattzahl: 151, Abbildungen: 22 Abbildungen 6 Tabellen, Themenüberschrift: EDUCATION / Elementary, Keyword: Aussprache; Förderung; Grammatik; Inklusion; Inklusiver Unterricht; Logopädie; Praxishilfen; Pädagogik; Sonderpädagogik; Sprachentwicklung; Sprachförderung; Sprachheilpädagogik; Sprachverständnis; Wortschatz, Fachschema: Deutsch / Didaktik, Methodik~Grundschule / Psychologie, Schwierigkeiten~Inklusion~Inklusion / Unterrichtsmaterial~Pädagogik / Schule~Psychologie~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Rhetorik (Sprache)~Sprache - Zeichensprache~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik~Teaching of reading, writing and numeracy~Schule und Lernen: Erstspracherwerb, Bildungszweck: für den Primarbereich, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsziel Inklusion, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reinhardt Ernst, Verlag: Reinhardt Ernst, Verlag: Reinhardt, Ernst, GmbH & Co. KG, Länge: 227, Breite: 168, Höhe: 11, Gewicht: 340, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7121059, Vorgänger EAN: 9783497027156, eBook EAN: 9783497618217 9783497618224, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.